2025年全球电子元器件公司综合竞争力排行榜
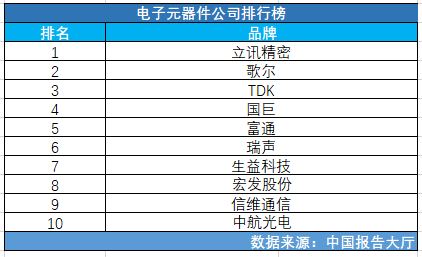
随着5G通信、人工智能、新能源汽车和物联网等领域的快速发展,电子元器件作为现代工业的基石,其市场格局和竞争态势备受关注。目前有哪些企业站在了电子元器件行业的顶峰?本文将根据营收规模、技术壁垒、市场份额及品牌影响力等维度,为您梳理一份电子元器件公司排行榜(注:排名依据不同机构数据及细分领域会略有差异,以下榜单侧重于综合性被动元件、半导体及连接器等广泛领域)。
第一梯队:全球巨头,绝对领军
1. 村田制作所 (Murata)
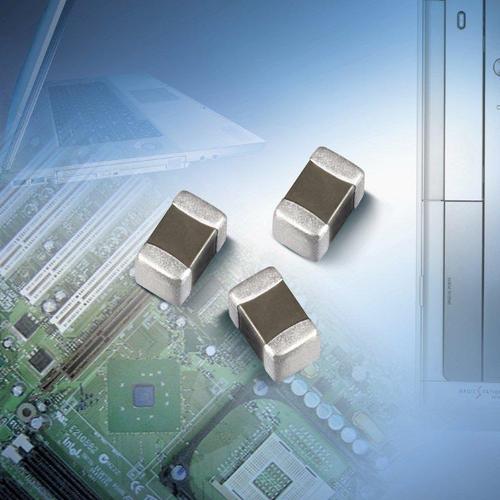
日本村田是电子元器件行业的绝对霸主,尤其在陶瓷电容器(MLCC)领域占据全球超过40%的市场份额。其产品广泛用于智能手机、汽车电子和通信基站。村田凭借材料技术和精密加工能力,长期引领微型化、高容量的技术趋势。
2. 德州仪器 (Texas Instruments)
美国TI是模拟芯片和嵌入式处理器的领导者。虽然营收近年有所波动,但其在工业与汽车领域的深厚积累,以及12英寸晶圆厂的成本优势,使其稳坐半导体元器件头部交椅。
3. 亚德诺半导体 (Analog Devices)
通过收购美信(Maxim),ADI在模拟与混合信号芯片领域实力大增,尤其在信号链和高性能电源管理方面排名前列,是工业、通信和医疗电子的核心供应商。
4. 英飞凌 (Infineon)
德国英飞凌在功率半导体和汽车电子领域位居全球第一。随着电动汽车和可再生能源的爆发,其IGBT、碳化硅(SiC)等产品供不应求,是欧洲最大的半导体元器件公司。
5. 意法半导体 (STMicroelectronics)
瑞士ST在微控制器(MCU)和功率器件领域表现卓越,其STM32系列MCU全球闻名。在MEMS传感器和碳化硅领域也是重要玩家。
第二梯队:细分龙头与区域强者
6. 太阳诱电 (Taiyo Yuden)
日本重要的MLCC和电感器制造商,在高端电容市场与村田、TDK形成竞争,尤其在通信和汽车领域份额显著。
7. TDK株式会社
以磁性材料起家,TDK在电感、电容、传感器和电池领域均有建树。其旗下锂离子电池业务(ATL)也是消费电子供应链的关键一环。
8. 安费诺 (Amphenol)
全球最大的连接器制造商之一,产品覆盖军工、航空航天、通信和汽车。通过频繁并购,安费诺在细分连接器市场保持高速增长。
9. 泰科电子 (TE Connectivity)
与安费诺类似,TE在连接器和传感器领域全球领先,尤其在汽车高压连接器和工业应用方面地位稳固,是“电子骨架”的提供者。
10. 国巨集团 (Yageo)
台湾地区被动元件龙头,通过并购基美(KEMET)、普思(Pulse)等,一跃成为全球第三大被动元件厂商,在电阻、电容、电感等领域全面布局。
第三梯队:中国力量崛起
11. 风华高科
中国内地最大的被动元件企业之一,主营MLCC、片式电阻等。近年受惠于国产替代,产能和技术逐步追赶国际大厂。
12. 三环集团
在MLCC、陶瓷封装基座等领域具备较强竞争力,是国内电子陶瓷龙头。
13. 顺络电子
国内电感器龙头,在片式电感领域全球排名前列,并积极拓展汽车电子和微波器件。
14. 韦尔股份 (Will Semiconductor)
通过收购豪威科技(OmniVision),成为全球第三大CMOS图像传感器厂商,在手机、汽车和安防领域份额领先。
15. 兆易创新 (GigaDevice)
国内存储芯片(NOR Flash)和MCU领军企业,在物联网和消费电子市场表现活跃。
排行榜说明
需要指出的是,电子元器件涵盖范围极广,包括半导体、被动元件、连接器、传感器、继电器等数十个子类。没有任何一家公司能在所有品类中称雄。因此,上述排行榜更倾向于综合规模与多领域影响力。若按单一品类排序,例如MLCC,则龙头为村田;若按模拟芯片,则为TI;若按功率器件,则为英飞凌。
近年来供应链本土化趋势明显,中国电子元器件企业在中国市场正快速替代进口产品,未来全球排名有望进一步攀升。
对于采购商和投资者而言,关注排行榜的更应结合具体元器件类型、技术参数和供应稳定性进行评估。电子元器件行业唯一不变的就是变化——技术迭代与并购整合永不停止。
---
以上数据综合自2023-2024年各公司财报、行业机构(如TrendForce、Gartner)统计,仅供参考。
如若转载,请注明出处:http://www.yhjgic.com/product/70.html
更新时间:2026-10-22 11:38:11